
D.M. 17 marzo 2020, art.3, prevede, ai i fini dell’attuazione del D.L. n.34/2019, art.33, comma 2, la suddivisione dei Comuni nelle seguenti fasce demografiche:
a) comuni con meno di 1.000 abitanti
b) comuni da 1.000 a 1.999 abitanti
c) comuni da 2.000 a 2.999 abitanti
d) comuni da 3.000 a 4.999 abitanti
e) comuni da 5.000 a 9.999 abitanti
f) comuni da 10.000 a 59.999 abitanti
g) comuni da 60.000 a 249.999 abitanti
h) comuni da 250.000 a 1.499.999 abitanti
i) comuni con 1.500.000 di abitanti e oltre
gli articoli 4, 5 e 6 del DM 17 marzo 2020, ai i fini dell’attuazione dell’art.33, comma 2, del decreto-legge n.34 del 2019, individuano, nelle Tabelle 1, 2, 3:
- i valori soglia per fascia demografica del rapporto della spesa del personale dei comuni rispetto alle entrate correnti
- i valori calmierati, ossia le percentuali massime annuali di incremento del personale in servizio, applicabili in sede di prima applicazione e fino al 31 dicembre 2024
- i valori soglia di rientro della maggiore spesa del personale.
Art. 4

Individuazione dei valori soglia di massima spesa del personale

  1. In attuazione dell'art. 33, comma 2, del decreto-legge n. 34 del
2019, nella seguente Tabella 1, sono individuati i valori soglia  per
fascia demografica del rapporto della spesa del personale dei  comuni
rispetto alle entrate correnti, secondo le definizioni dell'art. 2:

  Tabella 1

              =========================================
              |   Fasce demografiche    |Valore soglia|
              +=========================+=============+
              |a) comuni con meno di    |             |
              |1.000 abitanti           |    29,5%    |
              +-------------------------+-------------+
              |b) comuni da 1.000 a     |             |
              |1.999 abitanti           |    28,6%    |
              +-------------------------+-------------+
              |c) comuni da 2.000 a     |             |
              |2.999 abitanti           |    27,6%    |
              +-------------------------+-------------+
              |d) comuni da 3.000 a     |             |
              |4.999 abitanti           |    27,2%    |
              +-------------------------+-------------+
              |e) comuni da 5.000 a     |             |
              |9.999 abitanti           |    26,9%    |
              +-------------------------+-------------+
              |f) comuni da 10.000 a    |             |
              |59.999 abitanti          |    27,0%    |
              +-------------------------+-------------+
              |g) comuni da 60.000 a    |             |
              |249.999 abitanti         |    27,6%    |
              +-------------------------+-------------+
              |h) comuni da 250.000 a   |             |
              |1.499.999 abitanti       |    28,8%    |
              +-------------------------+-------------+
              |i) comuni con 1.500.000  |             |
              |di abitanti e oltre      |    25,3%    |
              +-------------------------+-------------+

  2. A decorrere dal 20 aprile 2020, i comuni che si collocano al  di sotto del valore soglia di cui al  comma  1,  fermo  restando  quanto previsto dall'art. 5, possono  incrementare  la  spesa  di  personale
registrata  nell'ultimo  rendiconto  approvato,  per  assunzioni   di personale a tempo indeterminato, in coerenza con  i  piani  triennali dei fabbisogni di personale e fermo restando il rispetto  pluriennale
dell'equilibrio di bilancio asseverato dall'organo di revisione, sino ad una spesa complessiva rapportata alle entrate correnti, secondo le definizioni dell'art. 2, non superiore al valore  soglia  individuato
dalla Tabella 1 del comma 1 di ciascuna fascia demografica.
Art. 5

Percentuali massime annuali di incremento del personale in servizio

  1. In sede di prima applicazione e fino  al  31  dicembre  2024,  i
comuni di cui all'art. 4, comma 2, possono incrementare  annualmente,
per assunzioni di personale  a  tempo  indeterminato,  la  spesa  del
personale registrata nel 2018, secondo la definizione dell'art. 2, in
misura non superiore al valore percentuale  indicato  dalla  seguente
Tabella 2, in coerenza  con  i  piani  triennali  dei  fabbisogni  di
personale e fermo restando il rispetto pluriennale dell'equilibrio di
bilancio asseverato dall'organo di revisione e del valore  soglia  di
cui all'art. 4, comma 1:

  Tabella 2

=====================================================================
|     Comuni      |  2020   |  2021   |  2022   |  2023   |  2024   |
+=================+=========+=========+=========+=========+=========+
|a) comuni con    |         |         |         |         |         |
|meno di 1.000    |         |         |         |         |         |
|abitanti         |  23,0%  |  29,0%  |  33,0%  |  34,0%  |  35,0%  |
+-----------------+---------+---------+---------+---------+---------+
|b) comuni da     |         |         |         |         |         |
|1.000 a 1.999    |         |         |         |         |         |
|abitanti         |  23,0%  |  29,0%  |  33,0%  |  34,0%  |  35,0%  |
+-----------------+---------+---------+---------+---------+---------+
|c) comuni da     |         |         |         |         |         |
|2.000 a 2.999    |         |         |         |         |         |
|abitanti         |  20,0%  |  25,0%  |  28,0%  |  29,0%  |  30,0%  |
+-----------------+---------+---------+---------+---------+---------+
|d) comuni da     |         |         |         |         |         |
|3.000 a 4.999    |         |         |         |         |         |
|abitanti         |  19,0%  |  24,0%  |  26,0%  |  27,0%  |  28,0%  |
+-----------------+---------+---------+---------+---------+---------+
|e) comuni da     |         |         |         |         |         |
|5.000 a 9.999    |         |         |         |         |         |
|abitanti         |  17,0%  |  21,0%  |  24,0%  |  25,0%  |  26,0%  |
+-----------------+---------+---------+---------+---------+---------+
|f) comuni da     |         |         |         |         |         |
|10.000 a 59.999  |         |         |         |         |         |
|abitanti         |  9,0%   |  16,0%  |  19,0%  |  21,0%  |  22,0%  |
+-----------------+---------+---------+---------+---------+---------+
|g) comuni da     |         |         |         |         |         |
|60.000 a 249.999 |         |         |         |         |         |
|abitanti         |  7,0%   |  12,0%  |  14,0%  |  15,0%  |  16,0%  |
+-----------------+---------+---------+---------+---------+---------+
|h) comuni da     |         |         |         |         |         |
|250.000 a        |         |         |         |         |         |
|1.499.999 ab.    |  3,0%   |  6,0%   |  8,0%   |  9,0%   |  10,0%  |
+-----------------+---------+---------+---------+---------+---------+
|i) comuni con    |         |         |         |         |         |
|1.500.000 di     |         |         |         |         |         |
|abitanti e oltre |  1,5%   |  3,0%   |  4,0%   |  4,5%   |  5,0%   |
+-----------------+---------+---------+---------+---------+---------+

  2. Per  il  periodo  2020-2024,  i  comuni  possono  utilizzare  le
facolta' assunzionali residue dei cinque anni antecedenti al 2020  in
deroga agli incrementi percentuali individuati dalla  Tabella  2  del
comma 1, fermo restando il limite di cui alla Tabella 1 dell'art.  4,
comma 1, di  ciascuna  fascia  demografica,  i  piani  triennali  dei
fabbisogni di personale e il rispetto pluriennale dell'equilibrio  di
bilancio asseverato dall'organo di revisione.
  3. Per il periodo  2020-2024,  i  comuni  con  meno  di  cinquemila
abitanti, che si collocano al di sotto del valore soglia di cui  alla
Tabella 1 dell'art. 4, comma 1, di ciascuna fascia  demografica,  che
fanno parte dell'«Unione di comuni» prevista dall'art. 32 del decreto
legislativo 18 agosto 2000, n. 267, e per i quali  la  maggior  spesa
per  personale  consentita  dal   presente   articolo   risulta   non
sufficiente  all'assunzione  di  una  unita'  di  personale  a  tempo
indeterminato,  possono,  nel  periodo  2020-2024,  incrementare   la
propria spesa per il personale a  tempo  indeterminato  nella  misura
massima di  38.000  euro  non  cumulabile,  fermi  restando  i  piani
triennali dei fabbisogni  di  personale  e  il  rispetto  pluriennale
dell'equilibrio di bilancio asseverato dall'organo di  revisione.  La
maggiore  facolta'  assunzionale  ai  sensi  del  presente  comma  e'
destinata all'assunzione a  tempo  indeterminato  di  una  unita'  di
personale  purche'  collocata  in  comando  obbligatorio  presso   la
corrispondente Unione con oneri a carico della  medesima,  in  deroga
alle vigenti disposizioni in materia di contenimento della  spesa  di
personale previsto per le Unioni di comuni.
Art. 6

             Individuazione dei valori soglia di rientro
                 della maggiore spesa del personale

  1. I comuni in cui il rapporto fra spesa del personale e le entrate
correnti, secondo le definizioni dell'art. 2,  risulta  superiore  al
valore soglia per fascia demografica individuato dalla Tabella 3  del
presente comma adottano un percorso di graduale riduzione annuale del
suddetto rapporto fino al conseguimento nell'anno 2025  del  predetto
valore soglia anche applicando un turn  over  inferiore  al  100  per
cento.

  Tabella 3

              =========================================
              |   Fasce demografiche    |Valore soglia|
              +=========================+=============+
              |a) comuni con meno di    |             |
              |1.000 abitanti           |    33,5%    |
              +-------------------------+-------------+
              |b) comuni da 1.000 a     |             |
              |1.999 abitanti           |    32,6%    |
              +-------------------------+-------------+
              |c) comuni da 2.000 a     |             |
              |2.999 abitanti           |    31,6%    |
              +-------------------------+-------------+
              |d) comuni da 3.000 a     |             |
              |4.999 abitanti           |    31,2%    |
              +-------------------------+-------------+
              |e) comuni da 5.000 a     |             |
              |9.999 abitanti           |    30,9%    |
              +-------------------------+-------------+
              |f) comuni da 10.000 a    |             |
              |59.999 abitanti          |    31,0%    |
              +-------------------------+-------------+
              |g) comuni da 60.000 a    |             |
              |249.999 abitanti         |    31,6%    |
              +-------------------------+-------------+
              |h) comuni da 250.000 a   |             |
              |1.499.999 abitanti       |    32,8%    |
              +-------------------------+-------------+
              |i) comuni con 1.500.000  |             |
              |di abitanti e oltre      |    29,3%    |
              +-------------------------+-------------+

  2. A decorrere dal 2025, i comuni in cui il rapporto fra spesa  del
personale e le entrate correnti, secondo le definizioni dell'art.  2,
risulta superiore al valore soglia per fascia demografica individuato
dalla Tabella 3 del presente comma, applicano un turn over pari al 30
per cento fino al conseguimento del predetto valore soglia.
  3. I comuni in cui il rapporto fra spesa del personale e le entrate
correnti, secondo le definizioni dell'art. 2, risulta compreso fra  i
valori soglia per fascia demografica individuati dalla Tabella 1  del
comma 1 dell'art. 4 e dalla  Tabella  3  del  presente  articolo  non
possono incrementare il  valore  del  predetto  rapporto  rispetto  a
quello  corrispondente  registrato   nell'ultimo   rendiconto   della
gestione approvato.
Disposizioni attuative e finali

  1.  La  maggior  spesa  per  assunzioni  di   personale   a   tempo
indeterminato derivante da quanto previsto dagli articoli 4 e  5  non
rileva ai fini del rispetto del limite di spesa previsto dall'art. 1,
commi 557-quater e 562, della legge 27 dicembre 2006, n. 296.
  2. I parametri individuati  dal  presente  decreto  possono  essere
aggiornati ogni cinque anni con decreto del Ministro  della  pubblica
amministrazione, di concerto con il Ministro  dell'economia  e  delle
finanze  e  il  Ministro  dell'interno,  previa  intesa  in  sede  di
Conferenza Stato-città ed autonomie locali.
L’art.1 del DM 17 marzo 2020, ai i fini dell’attuazione dell’art.33, comma 2, del decreto-legge n.34 del 2019, che consente di individuare i valori soglia di riferimento per gli enti, sulla base del calcolo del rapporto tra la spesa complessiva per tutto il personale, al lordo degli oneri riflessi a carico dell’amministrazione, e la media delle entrate correnti relative agli ultimi tre rendiconti approvati, considerate al netto del fondo crediti di dubbia esigibilità stanziato in bilancio di previsione. Ai fini del calcolo del suddetto rapporto, il DM prevede espressamente che:
a. per spesa del personale si intendono gli impegni di competenza per spesa complessiva per tutto il personale dipendente a tempo indeterminato e determinato, per i rapporti di collaborazione coordinata e continuativa, per la somministrazione di lavoro, per il personale di cui all’art.110 del decreto legislativo 18 agosto 2000, n.267, nonché per tutti i soggetti a vario titolo utilizzati, senza estinzione del rapporto di pubblico impiego, in strutture e organismi variamente denominati partecipati o comunque facenti capo all’ente, al lordo degli oneri riflessi ed al netto dell’IRAP, come rilevati nell’ultimo rendiconto della gestione approvato;
b. per entrate correnti si intende: media degli accertamenti di competenza riferiti alle entrate correnti relative agli ultimi tre rendiconti approvati, considerate al netto del fondo crediti di dubbia esigibilità stanziato nel bilancio di previsione relativo all’ultima annualità considerata;
c. l’art 57, comma 3-septies del D.L. 104/2020, per cui, a decorrere dall’anno 2021, le spese di personale riferite alle assunzioni finanziate integralmente da risorse provenienti da altri soggetti, espressamente finalizzate a nuove assunzioni e previste da apposita normativa, e le corrispondenti entrate correnti poste a copertura delle stesse, non rilevano ai fini della verifica del rispetto del valore soglia di cui ai commi 1, 1-bis e 2 dell’articolo 33 del decreto-legge 30 aprile 2019, n.34, convertito, con modificazioni, dalla legge 28 giugno 2019, n.58, per il periodo in cui è garantito il predetto finanziamento. In caso di finanziamento parziale, ai fini del predetto valore soglia non rilevano l’entrata e la spesa di personale per un importo corrispondente;
il D.M. 21 ottobre 2020, per cui, in presenza di convenzioni di segreteria tra enti, ai fini del rispetto dei valori soglia di cui all’art.33, comma 2, del decreto-legge 30 aprile 2019, n.34, ciascun comune computa nella spesa di personale la quota a proprio carico e, per il comune capofila, non rilevano le entrate correnti derivanti dai rimborsi effettuati dai comuni convenzionati a seguito del riparto della predetta spesa;
il prospetto di calcolo del valore medio delle entrate correnti ultimo triennio 2019/2020/2021, al netto del fondo crediti dubbia esigibilità stanziato sul bilancio 2021:
Calcolo valore medio entrate correnti ultimo triennio al netto FCDE
| Entrate correnti ultimo triennio | 2019 | 2020 | 2021 |
| Dati da consuntivi approvati | a | b | c |
| FCDE | d | e | f |
| Media Entrate al netto FCDE (media degli accertamenti di competenza riferiti alle entrate correnti relativi agli ultimi tre rendiconti approvati) | (a-d)+(b-e)+(c-f)/3=g |
prospetto delle spese di personale, calcolate ai sensi del D.M. 2020 e della circolare ministeriale
Spese di personale 2021 = 1.100.000,00
supponiamo che l’Ente abbia una media entrate al netto del FCDE pari a euro 10.000.000,00
il rapporto tra Spese di personale 2021 e media entrate al netto del FCDE pari a 11
il D.M. 17 marzo 2020, art.3, prevede, ai i fini dell’attuazione del D.L. n.34/2019, art.33, comma 2, la suddivisione dei Comuni nelle seguenti fasce demografiche:
a) comuni con meno di 1.000 abitanti
b) comuni da 1.000 a 1.999 abitanti
c) comuni da 2.000 a 2.999 abitanti
d) comuni da 3.000 a 4.999 abitanti
e) comuni da 5.000 a 9.999 abitanti
f) comuni da 10.000 a 59.999 abitanti
g) comuni da 60.000 a 249.999 abitanti
h) comuni da 250.000 a 1.499.999 abitanti
i) comuni con 1.500.000 di abitanti e oltre
supponiamo che l’ Ente si trova, pertanto, nella fascia demografica di cui alla lettera “f”, avendo al 31/12/2021 n.10.0001 abitanti;
gli articoli 4, 5 e 6 del DM 17 marzo 2020, ai i fini dell’attuazione dell’art.33, comma 2, del decreto-legge n.34 del 2019, individuano, nelle Tabelle 1, 2, 3:
a. i valori soglia per fascia demografica del rapporto della spesa del personale dei comuni rispetto alle entrate correnti
b. i valori calmierati, ossia le percentuali massime annuali di incremento del personale in servizio, applicabili in sede di prima applicazione e fino al 31 dicembre 2024
c. i valori soglia di rientro della maggiore spesa del personale.
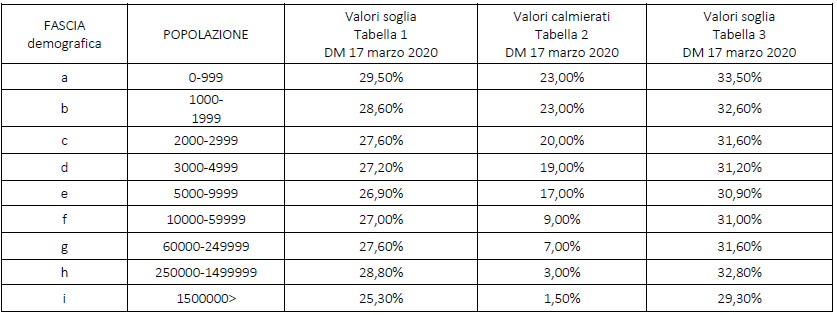
sulla base della normativa vigente, i Comuni possono collocarsi nelle seguenti casistiche:
FASCIA 1. Comuni virtuosi
I comuni che si collocano al di sotto del valore soglia di cui alla tabella 1, possono incrementare la spesa di personale registrata nell’ultimo rendiconto approvato, per assunzioni di personale a tempo indeterminato, in coerenza con i piani triennali dei fabbisogni di personale e fermo restando il rispetto pluriennale dell’equilibrio di bilancio asseverato dall’organo di revisione, sino ad una spesa complessiva rapportata alle entrate correnti, secondo le definizioni dell’art.2 del DM, non superiore al valore soglia individuato dalla Tabella 1 di ciascuna fascia demografica.
FASCIA 2. Fascia intermedia.
I comuni in cui il rapporto fra spesa del personale e le entrate correnti, secondo le definizioni dell’art.2, risulta compreso fra i valori soglia per fascia demografica individuati dalla Tabella 1 e dalla Tabella 3 del DM, non possono incrementare il valore del predetto rapporto rispetto a quello corrispondente registrato nell’ultimo rendiconto della gestione approvato.
FASCIA 3. Fascia di rientro obbligatorio.
Ai sensi dell’art.6 del DM, i comuni in cui il rapporto fra spesa del personale e le entrate correnti risulta superiore al valore soglia per fascia demografica individuato dalla Tabella 3 adottano un percorso di graduale riduzione annuale del suddetto rapporto fino al conseguimento nell’anno 2025 del predetto valore soglia anche applicando un turn over inferiore al 100 per cento. A decorrere dal 2025, i comuni in cui il rapporto fra spesa del personale e le entrate correnti, secondo le definizioni dell’art.2, risulta superiore al valore soglia per fascia demografica individuato dalla Tabella 3 del presente comma, applicano un turn over pari al 30 per cento fino al conseguimento del predetto valore soglia.
Trovandosi l’ente nella fascia demografica di cui alla lettera “f ” e avendo registrato un rapporto tra spesa di personale e media delle entrate correnti pari al 11%, si colloca nella
FASCIA 1 – COMUNI VIRTUOSI, poiché il suddetto rapporto si colloca al di sotto del valore soglia di cui alla tabella 1. Il Comune può pertanto incrementare la spesa di personale per nuove assunzioni a tempo indeterminato fino alla soglia massima prevista dalla tabella 1 del DM 17 marzo 2020 per la propria fascia demografica di appartenenza ma SOLO ENTRO il valore calmierato di cui alla tabella 2 del DM, come previsto dall’art.5 del DM stesso. Le maggiori assunzioni consentite NON rilevano ai fini del rispetto dell’aggregato delle spese di personale in valore assoluto dell’art.1, comma 557 della l. 296/2006. L’Ente deve inoltre continuare a rispettare rigorosamente il contenimento della spesa di personale di cui all’art.1 comma 557 o 562 della legge 296/2006, con le medesime regole di sempre, ma le maggiori assunzioni consentite NON rilevano ai fini del rispetto di tale limitazione.
Lo spazio finanziario teorico aggiuntivo per nuove assunzioni, cioè fino al raggiungimento della soglia massima del DM Tabella 1, sulla base del rapporto registrato tra spesa di personale / entrate correnti, si ottiene nel modo seguente:
per quanto detto l’ente appartiene alla FASCIA demografica “f” quindi il valore da considerare “Valori soglia Tabella 1 DM 17 marzo 2020” è 27%;
le Spese di personale 2021: 1.100.000,00
spazio finanziario TEORICO assunzioni = 10.000.000 * 27% – 1.100.000,00 = 1.600.000,00
il legislatore, per il periodo 2020-2024, ha fissato un tetto alle maggiori assunzioni possibili anche per gli enti virtuosi, per cui l’incremento effettivo per ulteriori assunzioni per l’ente risulta essere il seguente
Supponendo che le Spese di personale 2018 ammontano ad euro 1.500.000,00
il valore calmierato Tabella 2 DM per fascia demografica ente risulta dato dal seguente calcolo
spazio finanziario EFFETTIVO assunzioni = 1.600.000,00 *19% = 304.000,00
quindi l’incremento calmierato risulta inferiore all’incremento teorico, il Comune può procedere ad assunzioni solo entro la misura dell’incremento calmierato;
L’ente può assumere entro lo spazio finanziario dato dalla somma della
Spese di personale 2018 (“spesa storica”) + spazio finanziario EFFETTIVO assunzioni di nuovi spazi finanziari concessi dal D.M. 17 marzo 2020.
L’art.5, comma 2 del DM 17 marzo 2020 consente ai comuni, per il periodo 2020-2024, di utilizzare le facoltà assunzionali residue dei cinque anni antecedenti al 2020, in deroga agli incrementi percentuali individuati dalla Tabella 2 del suddetto DM, fermo restando il limite di cui alla Tabella 1 di ciascuna fascia demografica, i piani triennali dei fabbisogni di personale e il rispetto pluriennale dell’equilibrio di bilancio asseverato dall’organo di revisione. Tale facoltà è tuttavia consentita solo ai comuni virtuosi, il cui rapporto fra spesa del personale e le entrate correnti risulta inferiore al valore soglia di cui alla Tabella 1 del DM;
la nota prot. 12454 del 15 gennaio 2021 della Ragioneria generale dello Stato ha fornito un’interpretazione dell’art.5, comma 2, del DM 17 marzo 2020 secondo cui l’utilizzo dei resti assunzionali dei 5 anni antecedenti al 2020 è alternativo (e non cumulativo) a quello degli spazi concessi dalla Tabella 2 del medesimo DM 17 marzo 2020.
delle le seguenti vigenti disposizioni con riferimento alla capacità assunzionale del periodo 2015 – 2019, su cessazioni di personale 2014 – 2018:
– Art.3, comma 5 del decreto-legge 24 giugno 2014, n.90
– Art.3, comma 5-quater del decreto-legge 24 giugno 2014, n.90
– Art.1 comma 228 della legge 28 dicembre 2015, n.208
– Art.1, comma 479 lett.d) della legge 11 dicembre 2016, n.232
– Art.3, comma 5-sexies del decreto-legge 24 giugno 2014, n.90, introdotto dall’art.14-bis del decreto – legge n.4/2019, coordinato con la legge di conversione 28 marzo 2019, n.26;
a decorrere dall’anno 2019, ai sensi dell’art.3, comma 5-sexies del decreto-legge 24 giugno 2014, n.90, introdotto dall’art.14-bis del decreto-legge n.4/2019, per il triennio 2019-2021, nel rispetto della programmazione del fabbisogno e di quella finanziaria e contabile, le regioni e gli enti locali possono computare, ai fini della determinazione delle capacità assunzionali per ciascuna annualità, sia le cessazioni dal servizio del personale di ruolo verificatesi nell’anno precedente, sia quelle programmate nella medesima annualità, fermo restando che le assunzioni possono essere effettuate soltanto a seguito delle cessazioni che producono il relativo turn-over: solo ed esclusivamente se l’amministrazione aveva espressamente previsto e programmato l’utilizzo delle cessazioni nel corso del 2019 nella programmazione dei fabbisogni di competenza, è ancora possibile utilizzare eventuali e relativi resti nell’ambito della facoltà di cui all’art.5, comma 2 del DM 17 marzo 2020;
– come previsto dalla legge di conversione n.26/2019 del d.l. n.4/2019, è consentito il cumulo delle risorse destinate alle assunzioni per un arco temporale non superiore a cinque anni, nel rispetto della programmazione del fabbisogno e di quella finanziaria e contabile;
è consentito l’utilizzo dei residui ancora disponibili delle quote percentuali della facoltà assunzionali riferite al quinquennio precedente;
Si rimanda alle percentuali di turn over vigenti a partire dall’anno 2015 .