
Le deroghe alle regole di bilancio dei fondi Pnrr (inclusi quelli del digitale)
L’applicazione dell’avanzo vincolato da fondi PNRR e PNC è garantita anche agli enti in disavanzo:
- Gli enti locali in esercizio provvisorio o in gestione provvisoria sono autorizzati, per gli anni dal 2021 al 2026, a iscrivere in bilancio mediante apposita variazione i fondi PNRR;
- Gli enti locali possono iscrivere le entrate con l’ammissione a contributo senza attendere impegno del soggetto titolare.
Caratteristiche comuni agli altri fondi PNRR
- Vincolo di competenza (e la cassa?)
- Divieto di doppio finanziamento
- Rispetto del DNSH
- Obbligo indicazione CUP
- Rispetto normativa appalti
- Obbligo nomenclatura capitoli di entrata e spesa
- Facilitazione verifiche organi controllo e audit
- Rispetto target e rispetto dei tempi di pagamento
Differenze rispetto agli altri fondi PNRR
- No REGIS e no rendicontazione spese;
- Rendicontazione lump sum (forfettario);
- Anticipazione di cassa da parte dell’Ente;
- Svincolo delle somme dopo la rendicontazione (attraverso l’invio di documentazione e il raggiungimento dei risultati);
- Possibilità di esecuzione degli interventi in autonomia;
- Deroghe agli equilibri di spesa per garantire la copertura di maggiori spese correnti legate alla transizione digitale.
Capitoli
I trasferimenti devono essere registrati con imputazione alla voce del piano dei conti che indica il soggetto che ha DIRETTAMENTE erogato le risorse, anche se finanziati da fondi comunitari, nel piano dei conti finanziario:
- voce E.2.01.01.01.001 per i trasferimenti correnti;
- voce E.4.02.01.01.001 per i contributi agli investimenti.
Il glossario SIOPE 2022 prevede che:
la codifica E.4.02.05.00.000 «I contributi agli investimenti versati dal resto del mondo comprendono quelli erogati direttamente dalle istituzioni dell’Unione europea..»
Capitoli: codifica della transazione elementare
- Per l’entrata dal ministero il codice “1” “entrate derivanti da trasferimenti destinate al finanziamento dei progetti comunitari provenienti da amministrazioni pubbliche e da altri soggetti”;
- Per la spesa finanziata dal trasferimento ministeriale di cui sopra il codice “4” “spese finanziate da trasferimenti statali correlati ai finanziamenti dell’Unione europea”;
- Per la spesa finanziata dal trasferimento (indiretto) da regione il codice “5” “spese finanziate da trasferimenti regionali correlati ai finanziamenti dell’Unione europea”;
- infine, per il cofinanziamento dell’ente userei il codice “7” “spese correlate ai finanziamenti dell’Unione europea finanziati da risorse dell’ente”.
Circolare MEF-RGS n. 29 del 26 luglio 2022 – Manuale procedure finanziarie
- Codifica capitoli: occorre riportare in entrata e spesa missione, componente, investimento e CUP (per interventi già avviati, occorre integrare la codifica – no modifica a rendiconti);
- Opportuno atto formale con il quale l’ente prende atto che il progetto sarà trattato come progetto PNRR e si assume tutti gli obblighi previsti dalla normativa PNRR per gli enti attuatori (attestazione di rispetto);
- Eventuali quesiti di natura contabile all’indirizzo dedicato info.arconet@mef.gov.it .
Circolare MEF-RGS n. 29 del 26 luglio 2022 – Manuale procedure finanziarie
- Verificare della sostenibilità degli oneri correnti, a regime, necessari alla gestione e manutenzione degli investimenti realizzati
- Adeguamento DUP e allegati (llpp e acquisti)
- Valutare l’opportunità di adeguare i regolamenti interni
Tracciabilità del PNRR: il CUP
- Anche i progetti della transizione al digitale devono essere tracciati con il CUP: è il codice che identifica un progetto di investimento pubblico ed è lo strumento cardine per il funzionamento del Sistema di Monitoraggio degli Investimenti Pubblici (MIP);
- Il sistema CUP ha pubblicato una nuova versione della funzionalità dei Template per la generazione guidata del CUP, con l’obiettivo di arricchire le informazioni del progetto di investimento pubblico con quelle riferite a: tipologia di norma, data di previsione di completamento del progetto e la tematica del PNRR, composta dalle classificazioni delle specifiche linee d’investimento previste dal piano.
Rif. https://opencup.gov.it/template-cup.
Le riforme del PNRR: i tempi di pagamento
- Se da un lato si vuole garantire tempestivamente agli enti locali – attraverso il meccanismo di anticipi e rimborsi – la liquidità necessaria per una spedita esecuzione degli interventi programmati, va ribadito l’obbligo in capo ai soggetti esecutori di assicurare il rispetto dei tempi di pagamento;
- L’articolo 9, comma 2 del DL 152/2021 ha reso più incisiva la disciplina in materia di rispetto dei tempi di pagamento ex art. 1, commi 858 e seguenti della legge 145/2018 (FGDC), il cui raggiungimento è inserito tra le riforme abilitanti del PNRR e considerato tra gli interventi necessari per garantire l’attuazione del Piano nel suo complesso.
La rendicontazione Lump sum (forfettaria)
I bandi per la transizione al digitale applicano il sistema Lump Sum: l’erogazione dei fondi avviene per obiettivi (secondo il modello introdotto dal Fondo Innovazione) e non attraverso la rendicontazione della spesa.
Ad integrazione della verifica del raggiungimento del risultato, il Comune nella richiesta di erogazione del contributo attesta il rispetto delle disposizioni del PNRR, inclusa la regolare esecuzione da parte del RUP.
- Se i fondi non sono sufficienti? Dovrò integrare con mie risorse, fermo restando che le risorse possono essere usate con flessibilità
- Se le risorse sono eccedenti? Posso utilizzarle per altre spese ICT (incluse i canoni degli anni successivi?) Se le ho già sostenute? È ammesso il finanziamento di spese per attività che sono state avviate nei tempi previsti dai singoli avvisi NB 1: non vale per tutti gli avvisi. NB 2: vige il principio del doppio finanziamento. Non posso finanziare con fondi pubblici due volte la stessa spesa
- Se l’attività è stata realizzata in economia? È ammessa la realizzazione in economia (vedi FAQ PA digitale)
Come contabilizzo le entrate e le spese
- La spesa per l’avviso Migrazione al Cloud è una spesa corrente e quindi iscrivo l’entrata al titolo II e la spesa al titolo I, secondo la corretta codifica del piano dei conti indicata dalla Commissione Arconet;
- Le spese relative agli altri avvisi sono spese di investimento (in beni immateriali) e quindi iscrivo le entrate al titolo IV e le correlate spese al titolo II;
- Occorre rispettare le indicazioni della circolare RGS sulla codifica dei capitoli PNRR (missione, investimento, CUP, linea di finanziamento).
Arconet cloud: FAQ 49 (1)
Ai fini dell’applicazione di tale norma, come sono classificate le spese per l’acquisizione di servizi cloud infrastrutturali nel modulo finanziario del piano dei conti integrato di cui all’allegato 6 al d.lgs. n. 118 del
2011?
Le spese per l’acquisto di servizi infrastrutturali Cloud sono classificate tra le spese per l’informatica nel titolo 1 della spesa.
A titolo esemplificativo si riportano di seguito le voci di parte corrente della spesa per informatica che possono essere ricondotte all’acquisto di servizi cloud infrastrutturali previste nel modulo finanziario del piano
dei conti integrato di cui all’allegato 6 al d.lgs. n. 118 del 2011. I servizi di assistenza e di consulenza rientrano nella spesa di servizi cloud infrastrutturali-
Arconet cloud: FAQ 49 (2)
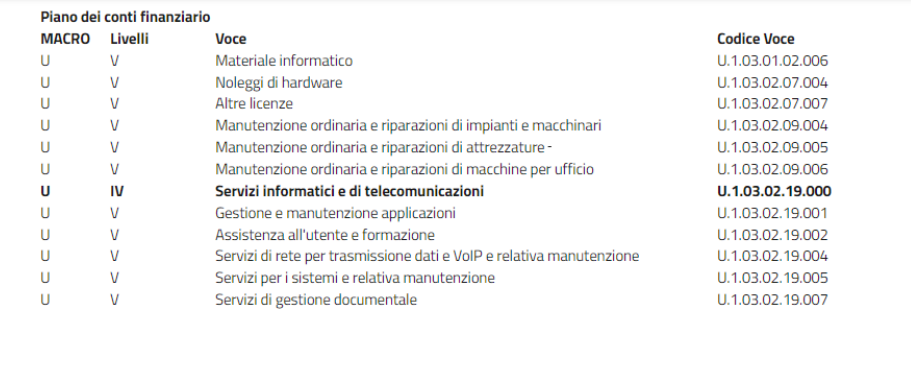
Le disposizioni dell’art. 27 del dl PNRR 2
L’art. 27, comma 2-quinquies, del DL 152/2021 prevede che “ le amministrazioni pubbliche di cui all’articolo 1, comma 2, della legge 31 dicembre 2009, n. 196, nonché la Commissione nazionale per le società e la borsa, a decorrere dall’anno finanziario 2022 e fino al termine di attuazione del predetto Piano nazionale di ripresa e resilienza, possono proporre, nell’ambito dei rispettivi bilanci di previsione o con i provvedimenti di assestamento dei bilanci stessi, variazioni compensative, in termini di competenza e di cassa, tra gli stanziamenti previsti, nell’ambito delle proprie dotazioni finanziarie, per gli investimenti relativi alle
tecnologie dell’informazione e della comunicazione in attrezzature, quali i server e altri impianti informatici, e quelli relativi all’acquisizione di servizi cloud infrastrutturali. La vigilanza sulla corretta applicazione del presente comma da parte delle amministrazioni centrali dello Stato è assicurata dagli uffici centrali del bilancio. Per le amministrazioni pubbliche diverse dalle amministrazioni centrali dello Stato, i collegi di revisione dei conti e i collegi sindacali presso gli enti e organismi pubblici vigilano sulla corretta applicazione del presente comma nell’ambito dei compiti loro attribuiti dall’articolo 20 del decreto legislativo 30 giugno 2011, n.123.”.
È perciò consentito procedere a variazioni compensative tra spese per investimenti in ICT del titolo 2 per il finanziamento della spesa per il cloud, inclusi i canoni degli anni successivi non finanziati dall’avviso per la
migrazione.
La variazione consente, per gli anni dal 2022 al 2026, di trasferire risorse dal titolo II al titolo I della spesa, in deroga alla disciplina contabile degli equilibri «interni» del bilancio. Risulta perciò possibile fare fronte ai maggiori canoni in spesa corrente per la migrazione al cloud compensandoli con i risparmi della spesa per attrezzatura (server e spese correlate). Si ritiene che le disposizioni siano applicabili anche per finanziare le maggiori spese correnti relative ai canoni post-avviamento dei servizi acquisiti con gli altri avvisi (esperienza del cittadino, notifiche digitali).
Esigibilità di entrate e spese del PNRR Digitale
Gli accertamenti sono registrati in contabilità con l’avvenuta comunicazione dell’ammissione al finanziamento, anche mediante avviso sulla piattaforma, con esigibilità all’esercizio in cui si raggiungono gli obiettivi per la rendicontazione sintetica :
• Si richiamano le disposizioni del principio contabile 4/2, punto 5.3.3 per le spese di investimento «La copertura finanziaria delle spese di investimento, comprese quelle che comportano impegni di spesa imputati a più esercizi deve essere predisposta – fin dal momento dell’attivazione del primo impegno – con riferimento all’importo complessivo della spesa dell’investimento» ;
• La copertura finanziaria di una spesa di investimento imputate agli esercizi successivi a quello in corso di gestione può essere costituita da un’entrata imputata al titolo IV…
Al fine di consentire l’integrale finanziamento dei diversi avvisi del PNRR Digitale, occorre fare sì che non ci sia un’esigibilità di spesa anticipata rispetto a quella dell’entrata:
• Quando si impegna la spesa per gli avvisi, in base all’esigibilità e ai contenuti dei contratti che si stipulano, occorre verificare che l’esercizio in cui si rendicontano i risultati, coincida con quello di esigibilità della spesa;
• Nel caso in cui, per fatti sopravvenuti, non sia più esigibile la spesa (e il conseguente raggiungimento dei risultati), si reimputano sia la spesa che l’entrata.
Il raggiungimento dei risultati è nel corrente esercizio
- Accertamento e impegno vengono assunti nello stesso esercizio n
- Nel caso in cui, per fatto sopravvenuto, il raggiungimento dei risultati e la conseguente esigibilità debba essere rinviata all’esercizio successivo, si reimputano spesa ed entrata in occasione del riaccertamento ordinario o con variazione di esigibilità entro il 31/12.
Il raggiungimento dei risultati è nell’esercizio successivo a quello di competenza
- Accertamento e impegno vengono assunti nello stesso esercizio n + 1;
- Nel caso in cui, per fatto sopravvenuto, il raggiungimento dei risultati debba essere anticipato all’esercizio n si procede con variazione di esigibilità entro il 31/12/n.
Un’avvertenza
Se le clausole contrattuali impediscono l’attribuzione dell’esigibilità della spesa su un’annualità o prevedono un’esigibilità di spesa anticipata rispetto a quella della rendicontazione, occorre anticipare,
in termini di competenza e cassa, le risorse necessarie all’affidamento.
Nel caso la spesa per gli avvisi sia già finanziata con proprie risorse, di competenza, le somme dei contributi, una volta introitate, sono libere da vincoli.
Il vincolo sulle entrate degli avvisi del digitale
Le entrate degli avvisi, sia quelle del titolo IV che quelle del titolo II, sono vincolate:
• Occorre tenere conto che l’erogazione è successiva alla rendicontazione (semplificata) e pertanto non si attiva il vincolo di cassa;
• Riscossi i fondi, a seguito di rendicontazione e raggiungimento degli obiettivi, le risorse perdono il vincolo;
• È in ogni caso possibile attribuire formalmente un vincolo alle eventuali risorse eccedenti (art. 187, comma 3, lett. d) del TUEL) rispetto alle necessità al fine di finanziare le spese dell’ICT per integrare e completare il passaggio al digitale.
fonte IFEL